Domain zuckerwaren24.de kaufen?
Wir ziehen mit dem Projekt
zuckerwaren24.de um.
Sind Sie am Kauf der Domain
zuckerwaren24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zuckerwaren24.de kaufen?
Welche Süßigkeiten bevorzugst du: Schokolade, Gummibärchen oder Bonbons?
Ich bevorzuge Schokolade, besonders dunkle Schokolade. Gummibärchen mag ich auch gerne, vor allem die sauren Sorten. Bonbons esse ich nur gelegentlich, meistens wenn ich Halsschmerzen habe. **
Welche Art von Süßigkeiten bevorzugst du: Schokolade, Bonbons oder Gummibärchen?
Ich bevorzuge Schokolade, besonders dunkle Schokolade mit hohem Kakaoanteil. Bonbons mag ich auch gerne, vor allem saure Fruchtgummis. Gummibärchen sind nicht so mein Fall. **


Ähnliche Suchbegriffe für Konzernabschluss
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Salzfische Lakritz 175 g BonbonsBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Salzfische Zutaten: Zucker, Glukosestärkesirup, Wasser, Gelatine (aus Rohstoffen vom Schwein), Stabilisator E420, Salmiaksalz, Lakritzextrakt, Aroma, Emulgator E471. Nährwertangaben pro 100 g Brennwert 1397 kJ / 329 kcal Fett < 0,1 g davon gesättigte Fettsäuren < 0,05 g Kohlenhydrate 79,8 g davon Zucker 46,2 g Eiweiß 3,4 g Salz < 0,03 g Hinweis: Enthält Süßholz - bei hohem Blutdruck sollte ein übermäßiger Verzehr dieses Erzeugnisses vermieden werden. Extra stark; Erwachsenenlakritz - kein Kinderlakritz. Höchstverzehr bei ständigem Genuss: 25g / Tag. Frei von Gluten und Lactose. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 175 g Herstellerdaten: Pharma-Peter 22419 Hamburg3,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
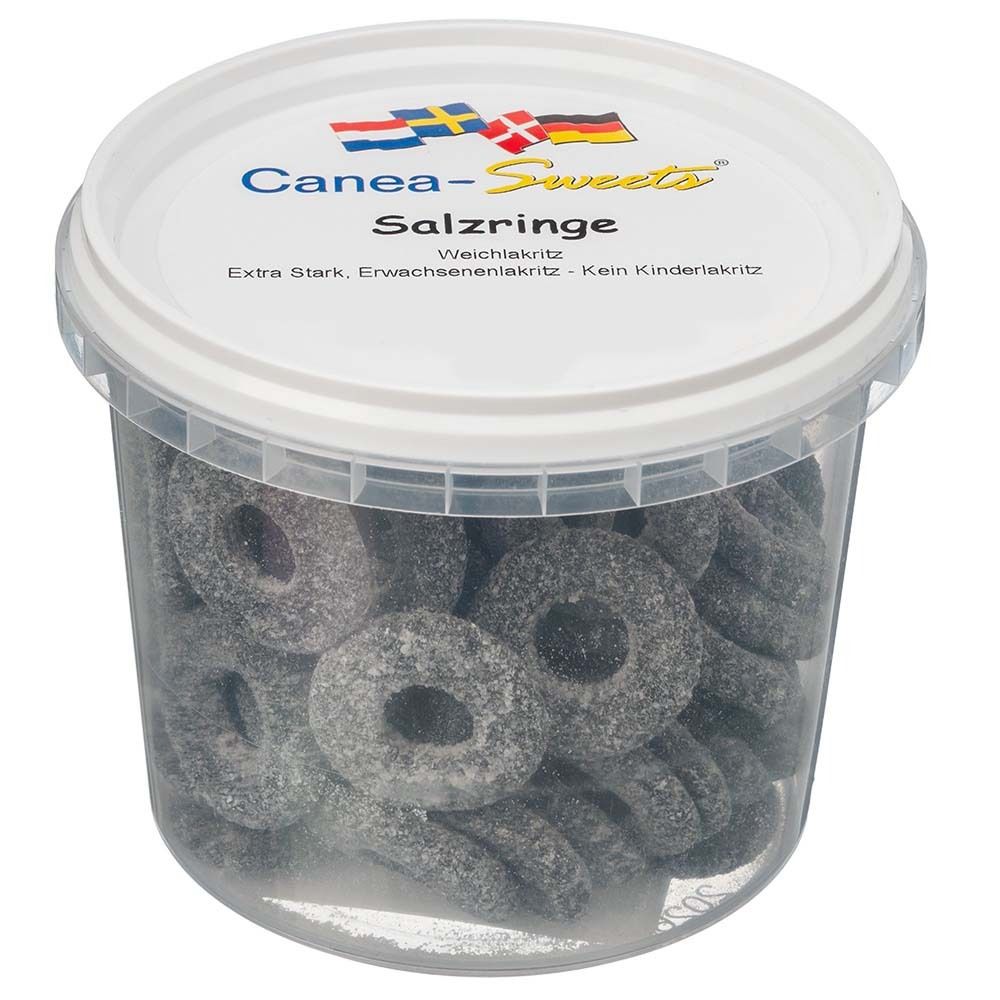
Salzringe Lakritz Bonbons 135 gBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Canea-Sweets Salzringe Stark und weich Salzige Erwachsenenlakritze Ring frei für besten Lakritzgenuß. Stark & weich zugleich. Weiche Erwachsenenlakritze. Zutaten: Zucker, Glukose-Fruktosesirup, Wasser, Gelatine (Schwein), Ammoniumchlorid (Salmiaksalz) 6%, Aroma, Lakritz (mit Süßholz), Farbstoff Pflanzenkohle Nährwerte pro 100 g Energie 1502 kJ/ 359 kcal Kohlenhydrate 79 g davon Zucker 67 g Fett < 0,5 g davon gesättigte Fettsäuren 0,1 g Eiweiß 9,3 g Salz 0,4 g Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 135 g Herstellerdaten: Canea Pharma GmbH Tarpenring 12 22419 Hamburg2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Welche Art von Süßigkeiten bevorzugen Sie: Schokolade, Bonbons oder Gummibärchen?
Ich bevorzuge Schokolade, besonders dunkle Schokolade mit hohem Kakaoanteil. Bonbons mag ich gelegentlich, aber Gummibärchen sind nicht so mein Fall. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Welche Art von Naschereien bevorzugen Sie in der Regel: Schokolade, Bonbons oder Gummibärchen?
Ich bevorzuge Schokolade, besonders dunkle Schokolade mit hohem Kakaoanteil. Bonbons esse ich gelegentlich, aber Gummibärchen mag ich nicht so gerne. **

Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
Top-Angebote
Produkte zum Begriff Konzernabschluss:
-
Der Konzernabschluss, Fachbücher von Johannes WirthSchritt für Schritt durch das Thema: von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. In der 14. Auflage: aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen, einschliesslich der Konsolidierungseffekte aus IFRS 15 und 16. Neu: mit Organisationstipps für das Konzernrechnungswesen, weiteren Praxishinweisen und vielen neuen Beispielen.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dusemond, Michael: Der KonzernabschlussDer Konzernabschluss , Schritt für Schritt durch das Thema : von der Aufbereitung der Einzelabschlusszahlen bis hin zur Voll- und Quotenkonsolidierung und der Behandlung nach der Equity-Methode. Ob HGB oder IFRS - beide Rechtsgebiete werden umfassend dargestellt; den Praxistransfer erleichtern Beispiele und Fallstudien inklusive Konsolidierungsbögen. Neu in der 14. Auflage : Aktueller Stand nach HGB, DRS und IFRS mit Ausblick auf künftige Änderungen Erweiterung der Ausführungen zu End- und Übergangskonsolidierung sowie zur Intercompany-Abstimmung Zwischenergebniseliminierung und Währungsumrechnung nach DRS 25 Neue Buchungsbeispiele zu Schuldenkonsolidierung mit Fremdwährungsbezug und Quotenkonsolidierung inkl. joint operations nach IFRS 11 Inkl. DRS 21 bis 25 sowie E-DRS 34 und 35 Mit zusätzlichen Schwerpunkten auf fundierter Praxiserfahrung und IT-seitiger Umsetzung Organisationstipps für das Konzernrechnungswesen, weitere Praxishinweise und viele neue Beispiele Mit Downloadmaterial auf myBook+. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Erscheinungsjahr: 20181119, Produktform: Kartoniert, Autoren: Dusemond, Michael~Küting, Peter~Wirth, Johannes, Auflage: 18014, Auflage/Ausgabe: 14. grundlegend neu bearbeitete und erweiterte Auflage 2018, Seitenzahl/Blattzahl: 839, Keyword: Bilanz; Bilanzierung; Einzelabschluss; Konsolidierung; Rechnungslegung; Segmentbericht; Segmentberichterstattung; Weber, Fachschema: Analyse / Bilanzanalyse~Bilanzanalyse~Generally Accepted Accounting Principles - US-GAAP ~Rechnungslegung (USA)~US-GAAP~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International (Wirtschaft)~Abschluss (Buchführung) / Konzernabschluss~Konzernabschluss~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Internationale Wirtschaft, Internationales Management~Makroökonomie, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel, Länge: 246, Breite: 190, Höhe: 50, Gewicht: 1564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791032238 9783791029887 9783791027364 9783791025148 9783791023977, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 139555059,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Süßigkeiten bevorzugst du: Schokolade, Gummibärchen oder Bonbons?
Ich bevorzuge Schokolade, besonders dunkle Schokolade. Gummibärchen mag ich auch gerne, vor allem die sauren Sorten. Bonbons esse ich nur gelegentlich, meistens wenn ich Halsschmerzen habe. **
-
Welche Art von Süßigkeiten bevorzugst du: Schokolade, Bonbons oder Gummibärchen?
Ich bevorzuge Schokolade, besonders dunkle Schokolade mit hohem Kakaoanteil. Bonbons mag ich auch gerne, vor allem saure Fruchtgummis. Gummibärchen sind nicht so mein Fall. **
-
Welche Art von Süßigkeiten bevorzugen Sie: Schokolade, Bonbons oder Gummibärchen?
Ich bevorzuge Schokolade, besonders dunkle Schokolade mit hohem Kakaoanteil. Bonbons mag ich gelegentlich, aber Gummibärchen sind nicht so mein Fall. **
-
Wann Konzernabschluss nach HGB?
Wann Konzernabschluss nach HGB? Der Konzernabschluss nach HGB muss von Unternehmen erstellt werden, die nach den Vorschriften des Handelsgesetzbuches (HGB) als Konzern gelten. Ein Konzern liegt vor, wenn ein Unternehmen die Mehrheit der Stimmrechte an einem oder mehreren anderen Unternehmen besitzt. Der Konzernabschluss nach HGB muss innerhalb von drei Monaten nach Abschluss des Geschäftsjahres erstellt werden. Er dient dazu, ein möglichst getreues Bild der Vermögens-, Finanz- und Ertragslage des Konzerns zu vermitteln und ist für die Transparenz und Vergleichbarkeit von Konzernunternehmen wichtig. **
Ähnliche Suchbegriffe für Konzernabschluss
-
Salzfische Lakritz 175 g BonbonsBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Salzfische Zutaten: Zucker, Glukosestärkesirup, Wasser, Gelatine (aus Rohstoffen vom Schwein), Stabilisator E420, Salmiaksalz, Lakritzextrakt, Aroma, Emulgator E471. Nährwertangaben pro 100 g Brennwert 1397 kJ / 329 kcal Fett < 0,1 g davon gesättigte Fettsäuren < 0,05 g Kohlenhydrate 79,8 g davon Zucker 46,2 g Eiweiß 3,4 g Salz < 0,03 g Hinweis: Enthält Süßholz - bei hohem Blutdruck sollte ein übermäßiger Verzehr dieses Erzeugnisses vermieden werden. Extra stark; Erwachsenenlakritz - kein Kinderlakritz. Höchstverzehr bei ständigem Genuss: 25g / Tag. Frei von Gluten und Lactose. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 175 g Herstellerdaten: Pharma-Peter 22419 Hamburg3,19 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Salzringe Lakritz Bonbons 135 gBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Canea-Sweets Salzringe Stark und weich Salzige Erwachsenenlakritze Ring frei für besten Lakritzgenuß. Stark & weich zugleich. Weiche Erwachsenenlakritze. Zutaten: Zucker, Glukose-Fruktosesirup, Wasser, Gelatine (Schwein), Ammoniumchlorid (Salmiaksalz) 6%, Aroma, Lakritz (mit Süßholz), Farbstoff Pflanzenkohle Nährwerte pro 100 g Energie 1502 kJ/ 359 kcal Kohlenhydrate 79 g davon Zucker 67 g Fett < 0,5 g davon gesättigte Fettsäuren 0,1 g Eiweiß 9,3 g Salz 0,4 g Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Nettofüllmenge: 135 g Herstellerdaten: Canea Pharma GmbH Tarpenring 12 22419 Hamburg2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
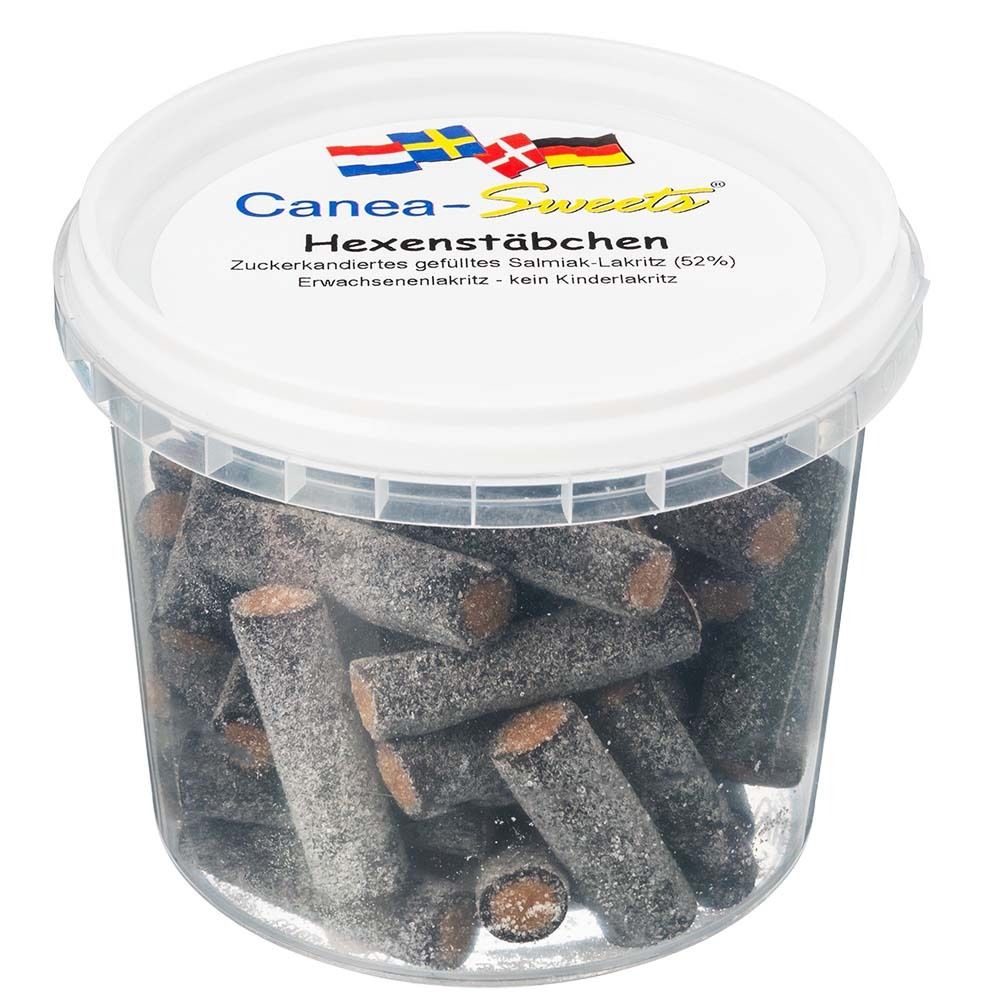
Hexenstäbchen Lakritz 150 g BonbonsBitte achten Sie auf eine abwechslungsreiche und ausgewogene Ernährung und gesunde Lebensweise. Canea-Sweets HexenstäbchenErwachsenenlakritz - Extra stark.Auch ohne Besen ein Gedicht! Zucker-kandierte Salmiakstangen, lecker gefüllt. Kandiertes Salmiak-Lakritz. Zutaten:Zucker, Glukose-Fruchtzuckersirup, Rohrzuckersirup, Weizenmehl, Salmiaksalz (3 %), Süßholzwurzelextrakt (3 %), Pflanzenfett (Palmkern, Kokos), mod. Mais - und Kartoffelstärke, Gelatine aus Rohstoffen vom Schwein, Emulgator (Glycerylmono-di-stearat), Feuchthaltemittel (Glycerin), Salz, Aroma.Nährwerte: Durchschnittliche Nährwerte: pro 100 g Energie 1550 kJ / 370 kcal Fett - davon gesättigte Fettsäuren 4 g 3,9 g Kohlenhydrate - davon Zucker 80 g 62 g Eiweiß 2 g Salz 0,35 g VerzehrhinweisErwachsenenlakritz. Nicht für Kinder geeignet. Hinweis:Die angegebene Tagesverzehrmenge darf nicht überschritten werden.Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Nach dem Öffnen innerhalb von 3 Monaten aufbrauchen. Nettofüllmenge: 150 g Hersteller: Pharma-Peter GmbH Tarpenring 1222419 Hamburg2,89 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann Konzernabschluss nach IFRS?
Der Konzernabschluss nach IFRS wird in der Regel von Unternehmen erstellt, die an internationalen Kapitalmärkten tätig sind oder börsennotiert sind. Die IFRS (International Financial Reporting Standards) sind international anerkannte Rechnungslegungsstandards, die eine einheitliche und transparente Darstellung der Finanzinformationen gewährleisten sollen. Unternehmen, die nach IFRS bilanzieren, müssen ihre Konzernabschlüsse gemäß den Vorschriften und Richtlinien dieser Standards erstellen. Dies ermöglicht es Investoren, die Finanzlage und Performance des Unternehmens besser zu verstehen und zu vergleichen. Unternehmen entscheiden sich oft für die Erstellung eines Konzernabschlusses nach IFRS, um ihre Glaubwürdigkeit und Transparenz zu erhöhen und den Zugang zu internationalen Kapitalmärkten zu erleichtern. **
-
Welche Art von Naschereien bevorzugen Sie in der Regel: Schokolade, Bonbons oder Gummibärchen?
Ich bevorzuge Schokolade, besonders dunkle Schokolade mit hohem Kakaoanteil. Bonbons esse ich gelegentlich, aber Gummibärchen mag ich nicht so gerne. **
-
Warum macht man einen Konzernabschluss?
Man macht einen Konzernabschluss, um die finanzielle Gesundheit und Leistungsfähigkeit eines Konzerns transparent darzustellen. Durch die Konsolidierung der einzelnen Tochtergesellschaften erhält man ein Gesamtbild der finanziellen Situation des gesamten Konzerns. Dies ermöglicht es den Stakeholdern, wie Investoren, Gläubigern und Mitarbeitern, fundierte Entscheidungen zu treffen. Zudem dient der Konzernabschluss der Erfüllung gesetzlicher Vorschriften und der Einhaltung von Rechnungslegungsstandards. Letztlich bietet der Konzernabschluss auch eine Vergleichsbasis für die Performance-Analyse und die strategische Planung des Konzerns. **
-
Wer muss einen Konzernabschluss aufstellen?
Wer muss einen Konzernabschluss aufstellen? Ein Konzernabschluss muss von Unternehmen erstellt werden, die Tochtergesellschaften, Beteiligungen oder Joint Ventures haben und somit einen Konzern bilden. Dies betrifft in der Regel Konzerne, die mehrere eigenständige Unternehmen unter einem gemeinsamen Dach vereinen. Die Erstellung eines Konzernabschlusses ist gesetzlich vorgeschrieben, um ein transparentes Bild über die finanzielle Lage und die Ergebnisse des gesamten Konzerns zu vermitteln. Der Konzernabschluss umfasst in der Regel eine Konzernbilanz, eine Konzern-Gewinn- und Verlustrechnung sowie einen Konzernanhang. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.